تُعد مصلحة الضرائب العقارية من الموضوعات التي تهم ملاك الوحدات السكنية والتجارية والإدارية وغيرها من العقارات في مصر، خاصة مع تعدد الأسئلة المتعلقة بمن يخضع للضريبة، وكيف يتم حسابها، وما هي العقارات المعفاة، وكيفية تقديم إقرار الضرائب العقارية. وتختص مصلحة الضرائب العقارية بحصر وتقدير وربط وتحصيل الضريبة وفقاً للقواعد المنظمة لها.
وينظم القانون رقم 196 لسنة 2008 أحكام الضريبة على العقارات المبنية، وقد أعاد تنظيم الضريبة المعروفة سابقاً باسم “العوايد” بدلاً من استحداث ضريبة جديدة. وتُفرض الضريبة، وفقاً للقواعد الواردة في المصدر الرسمي، على العقارات المبنية الخاضعة لها، مع وجود حالات محددة لعدم الخضوع والإعفاء.
في هذا الدليل من ماي بَيوت، نستعرض أهم المعلومات التي يحتاجها مالك العقار، بداية من ما هي الضرائب العقارية؟ ومن هو المكلف بسدادها، مروراً بكيفية تقدير القيمة الإيجارية وسعر الضريبة، ووصولاً إلى الإعفاءات ومواعيد تقديم الإقرار والإجراءات المرتبطة به.
ما هي مصلحة الضرائب العقارية في مصر؟
الضريبة العقارية هي ضريبة تُفرض على العقارات المبنية الخاضعة لأحكام القانون، ويحدد القانون الشخص المكلف بأدائها والحالات التي تخضع فيها الوحدات للضريبة أو تُعفى منها.
ووفقاً للمعلومات الواردة عن القانون رقم 196 لسنة 2008، فإن الضريبة العقارية ليست ضريبة جديدة، وإنما هي إعادة تنظيم للضريبة التي كانت مفروضة بموجب القانون رقم 56 لسنة 1954، والمعروفة لدى الكثيرين باسم “العوايد”.
وتُطبق الضريبة على العقارات المبنية المقامة على أرض مصر، سواء كانت هذه العقارات مؤجرة أو يشغلها مالكها، وسواء كانت مكتملة ومشغولة أو مكتملة وغير مشغولة أو مشغولة على غير إتمام، وذلك مع مراعاة العقارات غير الخاضعة وحالات الإعفاء التي يحددها القانون.
من المكلف بسداد الضرائب العقارية؟
المكلف بأداء الضريبة العقارية هو الشخص الطبيعي أو الاعتباري الذي يمتلك حق ملكية العقار أو الانتفاع به أو استغلاله.
أما المستأجر فلا يُعد، وفقاً للمعلومات الواردة في المصدر، مكلفاً أصلياً بأداء الضريبة، وإنما يكون متضامناً مع المكلف في سدادها في حدود الأجرة المستحقة عليه.
وبالتالي، فإن تحديد الشخص المسؤول عن الضريبة يرتبط بالحق في ملكية العقار أو الانتفاع به أو استغلاله، وليس بمجرد الإقامة في الوحدة باعتبارها مستأجراً.
ما العقارات التي تخضع للضريبة العقارية؟
تسري الضريبة على العقارات المبنية المقامة على أرض مصر، مع استثناء الحالات التي حددها القانون باعتبارها غير خاضعة أو معفاة.
وتشمل العقارات التي قد تخضع للضريبة، وفقاً للمعلومات الواردة في المصدر:
- الوحدات السكنية.
- العمارات.
- الفلل.
- العوامات.
- الشاليهات.
- الوحدات غير السكنية.
- الأراضي الفضاء المستغلة في أغراض مثل الجراجات والمشاتل أو المؤجرة.
- بعض التركيبات المقامة على أسطح أو واجهات العقارات إذا كانت مؤجرة أو تحقق مقابلاً أو أجراً.
ولا يشترط أن يكون العقار مؤجراً حتى يخضع للضريبة؛ إذ تشمل القواعد العقارات التي يقيم فيها المالك نفسه، إلى جانب العقارات المؤجرة، متى كانت من العقارات الخاضعة للضريبة.
ننصحك بالإطلاع على اسعار وكمبوندات القاهرة الجديدة عبر بَيوت
عناوين بعض مأموريات الضرائب العقارية
إذا كنت تبحث عن عنوان مأمورية مصلحة الضرائب العقارية في منطقتك، يمكن الاستعانة بالبيانات التالية للوصول إلى بعض المأموريات في القاهرة والجيزة والإسكندرية ومناطق أخرى. وتوفر بعض المأموريات رابطًا مباشرًا لفتح موقعها على الخريطة.
| المأمورية | المنطقة الضريبية | عنوان المأمورية |
|---|---|---|
| 6 أكتوبر | منطقة ضرائب الجيزة أول | الحصري، خلف البنك الأهلي |
| 6 أكتوبر | منطقة ضرائب الجيزة أول | شارع الشباب، خلف سعودي ماركت، المحور المركزي، الشيخ زايد |
| أبو رواش | منطقة ضرائب الجيزة ثان | 11 شارع عبد الحليم محمود، المجاورة الرابعة، الحي المتميز، 6 أكتوبر |
| أبو رواش (ق.م) | منطقة ضرائب شمال الجيزة | 11 شارع عبد الحليم محمود، المجاورة الرابعة، الحي المتميز، 6 أكتوبر |
| البدرشين | منطقة ضرائب الجيزة ثان | شارع المعدية، البدرشين، الطريق السريع |
| الجيزة أول | منطقة ضرائب الجيزة أول | 58 شارع ترعة الزمر، العمرانية الغربية، الجيزة |
| الدقي | منطقة ضرائب الجيزة أول | 82 شارع وادي النيل، ميت عقبة، الجيزة |
| المطرية (مدمج) | منطقة ضرائب القاهرة ثان | 2 شارع محطة مترو أنفاق المطرية |
| المعادي (مدمج) | منطقة ضرائب القاهرة رابع | شارع 108، حدائق المعادي، بجوار مدرسة الفتح الإسلامي، المعادي |
| المنيل (مدمج) | منطقة ضرائب القاهرة رابع | 6 شارع خلوصي، المنيل |
| المهن الحرة أول وثان (مدمج) | منطقة ضرائب القاهرة أول | 124أ شارع مصطفى النحاس، مدينة نصر، أمام مدرسة المنهل |
| المهن الحرة ثالث ورابع (مدمج) | منطقة ضرائب القاهرة ثالث | 5 شارع حسين حجازي، القصر العيني |
| مدينة نصر (مدمج) | منطقة ضرائب القاهرة أول | 40 شارع مكرم عبيد، مدينة نصر |
| مدينة نصر ثالث (مدمج) | منطقة ضرائب القاهرة أول | 40 شارع مكرم عبيد، مدينة نصر |
| مدينة نصر ثان (مدمج) | منطقة ضرائب القاهرة أول | 1 عمارات المروة، مدينة نصر، أرض الجولف |
| مصر الجديدة أول (مدمج) | منطقة ضرائب القاهرة أول | 4 شارع الأثري بن نافع، روكسي، مصر الجديدة |
| مصر الجديدة ثان (مدمج) | منطقة ضرائب القاهرة أول | 4 شارع الأثري بن نافع، روكسي، مصر الجديدة |
| الدخيلة | منطقة ضرائب الإسكندرية أول | شارع المكس، الورديان |
| الرمل في الإسكندرية | منطقة ضرائب شرق الإسكندرية | 19 شارع المشير أحمد إسماعيل، سيدي جابر |
| العامرية (ق.م) | منطقة ضرائب غرب الإسكندرية | العامرية |
| العامرية | منطقة ضرائب الإسكندرية أول | برج ب، عمارات الشركة المتحدة، شارع النصر، المنشية |
| العطارين (ق.م) | منطقة ضرائب وسط الإسكندرية | 19 شارع المشير أحمد إسماعيل، سيدي جابر |
| مدينة العلمين | منطقة ضرائب الإسكندرية أول | غير متوفر |
| برج العرب | منطقة ضرائب الإسكندرية أول | برج العرب الجديدة، المنطقة الأولى، بجوار بنك التنمية |
هل تخضع الأراضي الفضاء للضريبة العقارية؟
تخضع الأراضي الفضاء المستغلة لبعض الأغراض للضريبة، ومن الأمثلة الواردة في المصدر استخدامها كجراجات أو مشاتل أو تأجيرها.
أما إذا أصبحت الأرض الفضاء غير مستغلة، فتدخل ضمن الحالات التي يمكن فيها رفع الضريبة، وفقاً للإجراءات والضوابط المحددة.
ما العقارات التي لا تخضع للضريبة العقارية؟
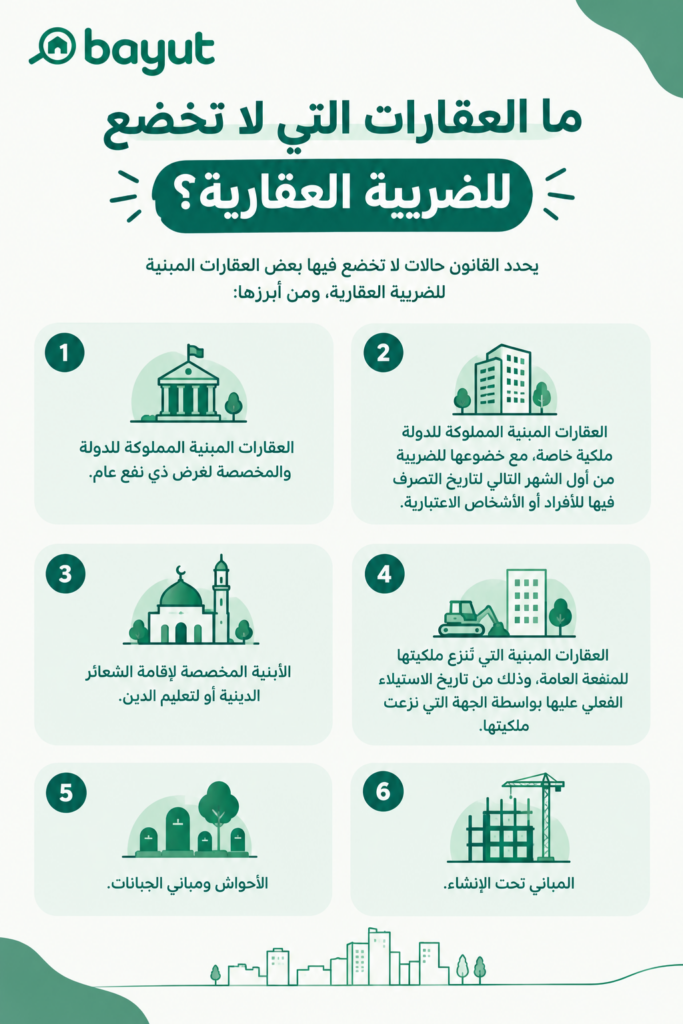
يحدد القانون حالات لا تخضع فيها بعض العقارات المبنية للضريبة العقارية، ومن أبرزها:
- العقارات المبنية المملوكة للدولة والمخصصة لغرض ذي نفع عام.
- العقارات المبنية المملوكة للدولة ملكية خاصة، مع خضوعها للضريبة من أول الشهر التالي لتاريخ التصرف فيها للأفراد أو الأشخاص الاعتبارية.
- الأبنية المخصصة لإقامة الشعائر الدينية أو لتعليم الدين.
- العقارات المبنية التي تُنزع ملكيتها للمنفعة العامة، وذلك من تاريخ الاستيلاء الفعلي عليها بواسطة الجهة التي نزعت ملكيتها.
- الأحواش ومباني الجبانات.
- المباني تحت الإنشاء.
ويجب التفريق بين العقارات غير الخاضعة للضريبة وبين العقارات التي ينص القانون على إعفائها؛ فلكل حالة أساسها القانوني وإجراءاتها.
ما العقارات المعفاة من الضريبة العقارية؟
توجد حالات متعددة للإعفاء من الضريبة العقارية، ويحدد القانون شروط كل حالة. وتشمل الحالات المذكورة في المصدر:
- الأبنية المملوكة للجمعيات المسجلة قانوناً والمنظمات العمالية والمخصصة لمكاتب إداراتها أو لممارسة الأغراض التي أنشئت من أجلها.
- أبنية المؤسسات التعليمية والمستشفيات والمستوصفات والملاجئ والمبرات التي لا تهدف إلى الربح.
- المقار المملوكة للأحزاب السياسية والمهنية، بشرط استخدامها في الأغراض المخصصة لها.
- الوحدة العقارية التي يتخذها المكلف سكناً خاصاً رئيسياً له ولأسرته، إذا كانت صافي قيمتها الإيجارية السنوية أقل من الحد المحدد قانوناً.
- الوحدات المستخدمة لأغراض تجارية أو صناعية أو إدارية أو مهنية إذا كانت صافي قيمتها الإيجارية السنوية أقل من الحد المحدد.
- أبنية مراكز الشباب والرياضة المنشأة وفقاً للقوانين المنظمة لها.
- بعض العقارات المملوكة للجهات الحكومية الأجنبية وفقاً لشروط المعاملة بالمثل.
- الدور المخصصة للاستخدام في المناسبات الاجتماعية دون استهداف الربح.
- العقارات والوحدات التابعة للقوات المسلحة وفقاً للضوابط والقرارات المنظمة لذلك.
- بعض العقارات الخاضعة لنظم تحديد الأجرة، وفقاً للأحكام القانونية المشار إليها في المصدر.
ما حد الإعفاء للمسكن الخاص؟
وفقاً للمعلومات الواردة في المصدر، تُعفى الوحدة التي يتخذها المكلف سكناً خاصاً رئيسياً له ولأسرته إذا كانت صافي قيمتها الإيجارية السنوية أقل من 24,000 جنيه، بينما يخضع ما زاد على ذلك للضريبة وفقاً للقواعد المذكورة.
وتشمل الأسرة في تطبيق هذا الحكم المكلف وزوجه والأولاد القصر.
ولطلب إعفاء المسكن الخاص، يذكر المصدر ضرورة تقديم طلب على نموذج 6 وبيان للثروة العقارية على نموذج 6 مكرر يتضمن الوحدات التي يمتلكها المكلف أو ينتفع بها على مستوى الجمهورية.
ملاحظة: الأرقام والإجراءات الواردة في هذا المقال من المعلومات المقدمة للمقال، ويجب مراجعة آخر تحديثات مصلحة الضرائب العقارية قبل اتخاذ أي إجراء، خاصة أن القواعد والإعفاءات والمواعيد قد تخضع لتعديلات أو قرارات لاحقة.
بالحديث عن الإيجار، ننصحك بالإطلاع على اسعار عقارات للإيجار في القاهرة الجديدة عبر بَيوت
كيف يتم حساب الضرائب العقارية؟
يعتمد حساب الضريبة العقارية على القيمة الإيجارية السنوية التي يتم تقديرها للعقار وفقاً للقواعد القانونية.
وبحسب المعلومات الواردة في المصدر، يبلغ سعر الضريبة 10% من القيمة الإيجارية السنوية بعد خصم نسبة من المصروفات التي يتحملها المكلف.
ويذكر المصدر أن الخصم يبلغ:
- 30% للمساكن مقابل المصروفات التي يتكبدها المكلف، بما فيها مصاريف الصيانة.
- 32% لغير المساكن مقابل المصروفات التي يتكبدها المكلف، بما فيها مصاريف الصيانة.
وبالتالي، فإن حساب الضريبة لا يعتمد ببساطة على سعر شراء العقار أو قيمته السوقية، وإنما يرتبط بالقيمة الإيجارية السنوية التي يتم تقديرها وفق الإجراءات واللجان المختصة.
كيف يتم تقدير القيمة الإيجارية للعقار؟
تتولى تقدير القيمة الإيجارية لجان تُعرف باسم لجان الحصر والتقدير.
وتُشكل هذه اللجان برئاسة مندوب عن مصلحة الضرائب العقارية، وعضوية مندوب عن المحافظة التي يقع العقار في نطاقها، إلى جانب عضو من المكلفين بأداء الضريبة في نطاق اختصاص اللجنة، وفقاً لما ورد في المصدر.
ويعني ذلك أن تحديد القيمة الإيجارية ليس إجراءً يحدده مالك العقار بصورة منفردة، وإنما يتم من خلال لجان الحصر والتقدير المختصة.
يمكنك الإطلاع على اسعار وحدات للبيع في الشيخ زايد عبر بَيوت
متى يتم تقديم إقرار الضرائب العقارية؟
يختلف موعد تقديم إقرار الضرائب العقارية بحسب حالة العقار وما إذا كان خاضعاً للحصر العام أو طرأت عليه مستجدات.
وبحسب المعلومات الواردة في المصدر، يقدم المكلف إقراره في حالة الحصر الخمسي العام مرة واحدة كل خمس سنوات، وذلك خلال النصف الثاني من السنة السابقة للحصر عن العقارات التي يمتلكها أو ينتفع بها.
أما في حالة وجود عقار مستجد، أو إضافة وحدات إلى العقار، أو إجراء تعديلات تؤثر على القيمة الإيجارية، أو استغلال أرض كانت فضاء، فيجب تقديم الإقرار في موعد أقصاه نهاية شهر ديسمبر من السنة التي حدثت فيها هذه المستجدات.
كما يجوز مد فترة تقديم الإقرارات بقرار من الوزير لمدة لا تتجاوز ثلاثة أشهر، وفقاً للمصدر.
ماذا يحدث عند زوال سبب الإعفاء من الضريبة؟
إذا زال السبب الذي أدى إلى إعفاء العقار من الضريبة، يجب على المكلف تقديم إقرار إلى المأمورية المختصة التي يقع العقار في دائرتها.
ووفقاً للمعلومات المقدمة، يجب تقديم الإقرار خلال 60 يوماً من تاريخ زوال سبب الإعفاء، لإعادة ربط العقار بالضريبة اعتباراً من أول يناير من السنة التالية لتاريخ زوال الإعفاء.
ولهذا، من المهم متابعة حالة العقار وعدم افتراض استمرار الإعفاء تلقائياً إذا تغيرت الظروف التي استند إليها.
تريد الإستثمار في غرب القاهرة؟ ننصحك بإستكشاف اسعار ووحدات مدينة 6 اكتوبر عبر بَيوت
متى يتم رفع الضريبة العقارية؟
رفع الضريبة يختلف عن الإعفاء؛ إذ يتعلق بحالات يصبح فيها العقار أو الأرض مستحقاً لإيقاف الضريبة وفقاً للضوابط المحددة.
ووفقاً للمصدر، ترفع الضريبة في الحالات التالية:
- إذا أصبح العقار مستوفياً لشروط الإعفاء وفقاً للقانون.
- إذا تهدم العقار أو تخرب كلياً أو جزئياً إلى درجة تمنع الانتفاع بالعقار كله أو بجزء منه.
- إذا أصبحت الأرض المستقلة عن العقارات المبنية غير مستغلة.
ما إجراءات رفع الضريبة العقارية؟
إذا رأى المكلف أن إحدى حالات رفع الضريبة تنطبق على عقاره، يمكنه التقدم بطلب إلى جهة ربط وتحصيل الضريبة، مع سداد تأمين قدره 50 جنيهاً وفقاً للمعلومات الواردة في المصدر، وإرفاق ما يثبت سداد آخر قسط مستحق من الضريبة قبل بحث الطلب.
وتنظر لجان الحصر والتقدير في الطلب، وتقرر رفع الضريبة كلياً أو جزئياً إذا توافرت شروط إحدى حالات الرفع.
ويرد التأمين إلى المكلف إذا تم قبول طلبه، وفقاً للمصدر.
ماذا يحدث إذا زال سبب رفع الضريبة؟
إذا زال السبب الذي أدى إلى رفع الضريبة عن العقار، يجب على المكلف إخطار المأمورية بذلك خلال 60 يوماً من تاريخ زوال سبب الرفع.
وبحسب المعلومات المقدمة، يعاد ربط العقار بالضريبة التي كانت مفروضة عليه قبل الرفع اعتباراً من أول السنة التالية لزوال سبب الرفع.
لذلك، لا يعني رفع الضريبة انتهاء الالتزام بشكل دائم؛ فقد تعود الضريبة إلى العقار إذا تغيرت حالته وأصبح سبب الرفع غير قائم.
تريد التعرف على كمبوندات الشيخ زايد و مدينة السادس من اكتوبر؟ يمكنك قراءة هذا الدليل من بَيوت:
الاستعلام عن الضرائب العقارية في مصر
يبحث الكثير من ملاك العقارات عن طريقة الاستعلام عن الضرائب العقارية ومعرفة موقف الوحدة من الضريبة، سواء للتأكد من وجود مستحقات أو لمتابعة الإجراءات المتعلقة بالإقرار والإعفاء.
وتختص مصلحة الضرائب العقارية بحصر وتقدير وربط وتحصيل الضريبة على العقارات المبنية، إلى جانب اختصاصات أخرى مرتبطة بالأراضي الزراعية وبعض الرسوم والضرائب التي تدخل ضمن نطاق عملها. وتنتشر مأموريات المصلحة في مختلف أنحاء الجمهورية لتقديم الخدمات المتعلقة بالضرائب العقارية.
وعند الحاجة إلى الاستفسار عن موقف عقار معين أو إجراء متعلق بالضريبة، يمكن الرجوع إلى المأمورية المختصة التي يقع العقار في نطاقها، أو الاستفادة من الخدمات الإلكترونية التي تتيحها الجهات المختصة.
ما هي مصلحة الضرائب العقارية؟
مصلحة الضرائب العقارية هي الجهة المختصة بحصر وتقدير وربط وتحصيل الضرائب المتعلقة بالعقارات وفقاً للقوانين المنظمة.
وتشمل اختصاصاتها، وفقاً للمعلومات الواردة في المصدر، القيام بحصر وتقدير وربط وتحصيل الضريبة على الأطيان الزراعية والعقارات المبنية وما يرتبط بها من ضرائب إضافية ورسوم متنوعة.
كما تشمل اختصاصات المصلحة تنفيذ أعمال المساحة وحصر التكاليف للأفراد بالنسبة إلى الأراضي والمباني وما يطرأ عليها من تغييرات.
وتشرف المصلحة فنياً على تطبيق القوانين المتعلقة بالضريبة على الأطيان الزراعية وضريبة العقارات المبنية وضريبة الملاهي، وما يتبع ذلك من ضرائب ورسوم.
ما الخدمات التي تقدمها مصلحة الضرائب العقارية؟
تتضمن اختصاصات مصلحة الضرائب العقارية عدداً من الأعمال المرتبطة بالثروة العقارية، ومن بينها:
- حصر وتقدير وربط وتحصيل الضريبة على العقارات المبنية.
- حصر وتقدير وربط وتحصيل الضريبة على الأطيان الزراعية.
- تنفيذ أعمال المساحة وحصر التكاليف للأفراد بالنسبة للأراضي والمباني.
- متابعة التغييرات التي تطرأ على العقارات والأراضي.
- تحصيل بعض الرسوم والمستحقات المرتبطة بالعقارات والأراضي.
- تحصيل إيجارات أطيان الحكومة وأثمان ما يباع منها بالتقسيط وفقاً للاختصاصات المحددة.
- حصر ومسح بعض الأراضي الحكومية وتحصيل مقابل الانتفاع بها.
ويعكس ذلك اتساع نطاق عمل المصلحة وعدم اقتصاره على تحصيل الضريبة العقارية فقط.
اما اذا كنت تنوي الإستثمار في شرق القاهرة، يمكنك الإطلاع على اسعار ومشاريع القاهرة الجديدة:
تطبيق الضرائب العقارية المصرية
في إطار التوسع في الخدمات الحكومية الرقمية، ظهر تطبيق الضرائب العقارية المصرية لتوفير عدد من الخدمات الضريبية إلكترونياً، بما يسمح للمواطنين بإنجاز بعض الإجراءات دون الحاجة إلى زيارة المأموريات.
وبحسب المعلومات المتاحة في المادة المصدر، يتيح التطبيق مجموعة من الخدمات المتعلقة بالضرائب العقارية، من بينها تقديم الإقرارات وطلبات الإعفاء وسداد المديونيات.
ما الخدمات المتاحة على تطبيق الضرائب العقارية المصرية؟
يتيح التطبيق الإلكتروني، وفقاً للمعلومات الواردة في المصدر، مجموعة من الخدمات، من أبرزها:
- تقديم الإقرارات الضريبية للعقارات.
- سداد المديونيات الضريبية.
- الدفع تحت الحساب.
- تقديم طلبات الإعفاء للسكن الخاص للأسرة.
- الاستفادة من عدد من الخدمات الأخرى المرتبطة بالضرائب العقارية.
ويهدف التطبيق إلى توفير قناة رقمية موحدة لإنجاز المعاملات المتعلقة بالضريبة العقارية، بما يقلل الحاجة إلى زيارة المأموريات لإتمام بعض الإجراءات.
كيف يمكن تحميل تطبيق الضرائب العقارية المصرية؟
يمكن تحميل تطبيق الضرائب العقارية المصرية من متاجر التطبيقات للأجهزة الذكية.
وبحسب المعلومات الواردة في المصدر، يتوفر التطبيق على:
- أجهزة اندرويدAndroid: من خلال Google Play Store.
- أجهزة ايفون iPhone: من خلال Apple App Store.
ويأتي إطلاق التطبيق في إطار التعاون بين وزارة المالية ومصلحة الضرائب العقارية وشركة “إي تاكس”، بهدف إتاحة خدمات الضرائب العقارية إلكترونياً وتسهيل وصول المواطنين إليها.
تقديم إقرار الضرائب العقارية إلكترونياً
يُعد إقرار الضرائب العقارية من أهم الإجراءات التي قد يحتاج إليها المكلف، خصوصاً في الحالات التي يوجب فيها القانون تقديم إقرار بسبب الحصر أو حدوث مستجدات على العقار.
ومع إتاحة الخدمات الإلكترونية، أصبح بإمكان المواطنين استخدام التطبيق المخصص للضرائب العقارية لتقديم الإقرارات إلكترونياً، وفقاً للخدمات المتاحة عليه.
وتساعد الخدمة الإلكترونية على إتمام الإجراء عن بُعد، بدلاً من الاعتماد على زيارة المأمورية في كل خطوة.
ما هو إقرار الضرائب العقارية؟
إقرار الضرائب العقارية هو البيان الذي يقدمه المكلف إلى الجهة المختصة متضمناً البيانات المتعلقة بالعقار أو العقارات التي يملكها أو ينتفع بها، وفقاً للحالة والإجراء المطلوب.
ويختلف توقيت تقديم الإقرار بحسب حالة العقار. ففي حالة الحصر الخمسي العام، يقدم المكلف الإقرار مرة كل خمس سنوات خلال النصف الثاني من السنة السابقة للحصر.
أما إذا كان العقار مستجداً، أو تمت إضافة وحدات أو تعديلات تؤثر على القيمة الإيجارية، أو تم استغلال أرض كانت فضاء، فيقدم الإقرار في موعد أقصاه نهاية شهر ديسمبر من السنة التي حدثت فيها هذه المستجدات.
ما هو نموذج 124 ضرائب عقارية؟
يظهر نموذج 124 ضرائب عقارية ضمن الاستفسارات التي يبحث عنها المستخدمون عند التعامل مع إجراءات الضرائب العقارية.
لكن المعلومات المقدمة في المادة المصدر لا تشرح تفاصيل نموذج 124 أو استخدامه أو الحالات التي يتطلب فيها تقديمه، لذلك لا يمكن تحديد وظيفته أو إجراءاته اعتماداً على هذه المادة وحدها.
وللحصول على المعلومات الدقيقة الخاصة بالنموذج، يُنصح بالرجوع إلى مصلحة الضرائب العقارية أو الجهة الحكومية المختصة قبل تقديم أي نموذج أو اتخاذ إجراء رسمي.
إعفاء المسكن الخاص من الضرائب العقارية
يمنح القانون حالات محددة لإعفاء بعض الوحدات السكنية من الضريبة العقارية، ومن بينها الوحدة التي يتخذها المكلف سكناً خاصاً رئيسياً له ولأسرته، متى توافرت الشروط القانونية.
ووفقاً للمعلومات الواردة في المصدر، تقل صافي القيمة الإيجارية السنوية للمسكن الخاص المعفى عن 24,000 جنيه، بينما يخضع ما زاد على ذلك للضريبة وفقاً للقواعد المذكورة.
وللاستفادة من الإعفاء، يذكر المصدر أن المكلف يقدم:
- طلباً على نموذج 6.
- بياناً للثروة العقارية على نموذج 6 مكرر.
- بيانات الوحدات التي يمتلكها أو ينتفع بها على مستوى الجمهورية.
هل كل منزل أو شقة معفاة من الضريبة العقارية؟
لا يعني استخدام العقار للسكن تلقائياً إعفاءه من الضريبة.
فالإعفاء مرتبط بتوافر الشروط التي يحددها القانون، ومن بينها في حالة المسكن الخاص قيمة الإيجارية السنوية والصفة التي يشغل بها المكلف الوحدة.
لذلك، يجب التمييز بين العقار السكني الخاضع للضريبة والمسكن الخاص المستوفي لشروط الإعفاء.
حد الإعفاء للوحدات غير السكنية
لا تقتصر الإعفاءات على الوحدات السكنية؛ إذ يحدد القانون أيضاً حداً للإعفاء لبعض الوحدات المستخدمة في الأنشطة التجارية أو الصناعية أو الإدارية أو المهنية.
وبحسب المصدر، تُعفى كل وحدة في عقار تستخدم لهذه الأغراض إذا كانت صافي قيمتها الإيجارية السنوية أقل من 1,200 جنيه، ويخضع ما زاد على ذلك للضريبة.
ويُطبق هذا الحكم وفقاً للشروط والضوابط القانونية المنظمة للإعفاء.
ما موعد سداد الضرائب العقارية؟
يختلف موعد الالتزام بالإقرار أو السداد بحسب حالة العقار والإجراءات المطبقة عليه. ولا ينبغي الخلط بين موعد تقديم الإقرار وموعد سداد الضريبة، فهما إجراءان مختلفان.
وتشير المادة المصدر إلى وجود مواعيد محددة لتقديم الإقرارات في حالات الحصر العام أو عند حدوث تغييرات أو مستجدات على العقار.
كما تتضمن المعلومات الحديثة الواردة في المصدر إعلان مصلحة الضرائب العقارية مد فترة تقديم الإقرارات حتى 30 سبتمبر 2026 لمن لم يتمكنوا من تقديم إقراراتهم، وذلك في إطار التيسير على المواطنين.
وبحسب المعلومات المقدمة، ارتبطت المبادرة أيضاً بحوافز عند تقديم الإقرار والسداد وفقاً للشروط المعلنة.
خصومات تقديم إقرار الضرائب العقارية في 2027
وفقاً للمعلومات الحديثة الواردة في المادة المصدر، ارتبط تقديم الإقرار والاستفادة من بعض إجراءات السداد بخصومات على الضريبة، وهي:
- خصم 25% للسكني.
- خصم 10% لغير السكني.
- خصم إضافي قدره 5% عند السداد تحت الحساب، وفقاً لما ورد في المصدر.
- التجاوز عن مقابل التأخير عند سداد الضريبة عن السنوات السابقة من خلال التطبيق الإلكتروني، وفقاً للمعلومات الواردة.
كما أوضحت المادة أنه إذا كانت القيمة السوقية للوحدة المستخدمة كسكن خاص أقل من 8 ملايين جنيه، فيمكن للمواطن تقديم طلب الإعفاء مع الإقرار، وفقاً لأحكام القانون.
تنبيه مهم: هذه البيانات مرتبطة بالمعلومات الحديثة الواردة في المادة المصدر، لذلك ينبغي التأكد من استمرار المواعيد ونسب الخصومات وشروط الاستفادة منها من خلال مصلحة الضرائب العقارية قبل اتخاذ أي إجراء.
ما الخط الساخن لمصلحة الضرائب العقارية؟
للاستفسارات المتعلقة بتقديم الإقرار والإعفاءات وغيرها من الإجراءات، تشير المعلومات المقدمة إلى إمكانية التواصل مع مركز خدمة العملاء على الرقم 17848.
وبحسب المصدر، يعمل الخط الساخن يومياً من 10 صباحاً حتى 12 منتصف الليل طوال أيام الأسبوع.
ويمكن استخدام خدمة العملاء للاستفسار عن الإجراءات والمتطلبات المتعلقة بالإقرار والإعفاءات الضريبية.
أين توجد مأمورية الضرائب العقارية؟
تنتشر مأموريات الضرائب العقارية في مختلف أنحاء الجمهورية، وتختص كل مأمورية بالنطاق الجغرافي التابع لها.
لذلك، عند البحث عن مأمورية الضرائب العقارية في مصر الجديدة أو أي منطقة أخرى، يجب تحديد المنطقة التي يقع بها العقار لمعرفة المأمورية المختصة.
ولا توفر المادة المصدر عنواناً تفصيلياً لمأمورية مصر الجديدة أو قائمة بعناوين جميع المأموريات، لذلك لا يمكن تحديد عنوان مأمورية بعينها اعتماداً على المعلومات المتاحة هنا.
يمكنك ايضا الإطلاع على اسعار وعقارات مدينة مصر الجديدة عبر بَيوت
ما اختصاصات مصلحة الضرائب العقارية؟
لا تقتصر اختصاصات مصلحة الضرائب العقارية المصرية على ضريبة العقارات المبنية، بل تشمل وفقاً للمصدر مجموعة من المهام المتعلقة بالأراضي الزراعية والعقارات والرسوم الأخرى.
ومن أبرز اختصاصاتها:
- حصر وتقدير وربط وتحصيل الضرائب
تتولى المصلحة حصر وتقدير وربط وتحصيل الضريبة على الأطيان الزراعية والعقارات المبنية، إلى جانب الضرائب والرسوم المرتبطة بها.
- تنفيذ أعمال المساحة والحصر
تشمل الاختصاصات تنفيذ أعمال المساحة وحصر التكاليف للأفراد بالنسبة للأراضي والمباني، ومتابعة ما يطرأ عليها من تغييرات.
- تحصيل بعض الرسوم والمستحقات
تتولى المصلحة أيضاً تحصيل بعض المستحقات والرسوم الخاصة بالمصالح والهيئات الحكومية الأخرى وفقاً للاختصاصات المحددة لها.
وتشير المعلومات الواردة في المصدر إلى أن المصلحة تأسست عام 1883، وتغطي أعمالها نطاقاً واسعاً من المدن والقرى على مستوى الجمهورية.
تريد شراء عقار في وسط المدينة؟ استكشف اسعار ووحدات للبيع في المعادي عبر بَيوت
لماذا تم تطوير خدمات الضرائب العقارية إلكترونياً؟
جاء إطلاق التطبيق الإلكتروني ضمن توجه لتقديم الخدمات الحكومية بصورة رقمية وتسهيل وصول المواطنين إلى الخدمات المتعلقة بالضرائب العقارية.
وتتضمن الفكرة الأساسية توفير قناة إلكترونية يستطيع المواطن من خلالها إنجاز عدد من الإجراءات، مثل تقديم الإقرار وسداد المديونيات وطلبات الإعفاء، دون الحاجة إلى زيارة المأمورية لكل خدمة.
ويهدف هذا التحول إلى تبسيط الإجراءات وتوفير الوقت والجهد، مع توفير خدمات إلكترونية مرتبطة بالمعاملات الضريبية العقارية.
كيف يساعد نظام معلومات الضرائب العقارية في إدارة الثروة العقارية؟
توضح المعلومات الواردة عن نظام معلومات الضرائب العقارية أن الهدف الأساسي منه هو ربط المعلومات بمكان الممول وتحقيق قدر أكبر من التنسيق والتكامل بين الجهات الإدارية المختلفة.
ويشمل ذلك التعامل مع المعلومات المرتبطة بالمكان والعقار والنشاط الاقتصادي الذي يتم داخل العقار.
كما يستهدف النظام معالجة بعض صور الانفصال في المعلومات، سواء عندما يتعامل ممول واحد مع أكثر من مأمورية، أو عندما يمتد نشاطه إلى مناطق جغرافية متعددة.
وتشير المادة أيضاً إلى دراسة بناء بنية معلوماتية ثلاثية الأبعاد تتضمن:
- بُعداً متعلقاً بالمكان.
- بُعداً متعلقاً بالعقار المقام على هذا المكان.
- بُعداً متعلقاً بالنشاط الاقتصادي الذي يتم داخل العقار.
ويهدف ذلك إلى تحقيق قدر أكبر من التكامل بين البيانات المتعلقة بالثروة العقارية والجهات الإدارية المختلفة.
الأسئلة الشائعة عن الضرائب العقارية في مصر
ما هي الضريبة العقارية في مصر؟
الضريبة العقارية هي ضريبة تُفرض على العقارات المبنية الخاضعة للقانون، وتُحسب وفقاً للقيمة الإيجارية السنوية التي يتم تقديرها للعقار. وينظم القانون رقم 196 لسنة 2008 أحكام الضريبة على العقارات المبنية، مع تحديد العقارات غير الخاضعة للضريبة والحالات التي تستفيد من الإعفاءات.
من المسؤول عن دفع الضريبة العقارية؟
المكلف بأداء الضريبة هو الشخص الطبيعي أو الاعتباري الذي يملك حق ملكية العقار أو الانتفاع به أو استغلاله. أما المستأجر فلا يعد مكلفاً أصلياً بأداء الضريبة، وإنما يكون متضامناً مع المكلف في سدادها في حدود الأجرة المستحقة عليه.
كيف تحسب الضرائب العقارية؟
يبلغ سعر الضريبة 10% من القيمة الإيجارية السنوية بعد خصم المصروفات المحددة وفقاً لنوع العقار. ووفقاً للمعلومات الواردة في المصدر، يبلغ الخصم 30% للمساكن و32% لغير المساكن، قبل تطبيق سعر الضريبة.
هل المسكن الخاص معفى من الضريبة العقارية؟
يمكن أن تستفيد الوحدة التي يتخذها المكلف سكناً خاصاً رئيسياً له ولأسرته من الإعفاء إذا استوفت الشروط المحددة. ووفقاً للمعلومات الواردة في المصدر، يشمل الإعفاء المسكن الذي تقل صافي قيمته الإيجارية السنوية عن 24,000 جنيه، مع خضوع ما زاد على ذلك للضريبة وفقاً للقواعد المذكورة.
ما الأوراق المطلوبة لإعفاء المسكن الخاص؟
وفقاً للمعلومات الواردة في المصدر، يتطلب إجراء إعفاء المسكن الخاص تقديم طلب على نموذج 6، إلى جانب بيان الثروة العقارية على نموذج 6 مكرر، ويتضمن البيان الوحدات التي يمتلكها المكلف أو ينتفع بها على مستوى الجمهورية.
هل الشقق والفلل والشاليهات تخضع للضريبة العقارية؟
يمكن أن تخضع العقارات المبنية، بما في ذلك الفيلات والعمارات والشاليهات والعوامات، للضريبة إذا كانت ضمن العقارات الخاضعة لأحكام القانون. ولا يعتمد الخضوع على نوع الوحدة وحده، إذ توجد حالات محددة لعدم الخضوع والإعفاء يجب مراعاتها.
هل العقار غير المشغول يخضع للضريبة العقارية؟
وفقاً للمعلومات الواردة في المصدر، يمكن أن تخضع العقارات المكتملة وغير المشغولة للضريبة، كما تخضع العقارات المؤجرة أو التي يقيم فيها المالك بنفسه متى كانت من العقارات الخاضعة للضريبة.
هل الأراضي الفضاء عليها ضريبة عقارية؟
تفرض الضريبة على الأراضي الفضاء المستغلة، مثل استخدامها كجراجات أو مشاتل أو تأجيرها. أما إذا أصبحت الأرض الفضاء غير مستغلة، فتدخل ضمن الحالات التي يمكن فيها رفع الضريبة وفقاً للإجراءات المحددة.
ما العقارات التي لا تخضع للضريبة العقارية؟
تشمل العقارات غير الخاضعة، وفقاً للمصدر، بعض العقارات المملوكة للدولة والمخصصة للنفع العام، والأبنية المخصصة لإقامة الشعائر الدينية أو تعليم الدين، والعقارات المنزوعة ملكيتها للمنفعة العامة من تاريخ الاستيلاء الفعلي، والأحواش ومباني الجبانات، إضافة إلى المباني تحت الإنشاء.
ما العقارات المعفاة من الضرائب العقارية؟
توجد عدة حالات للإعفاء، منها بعض أبنية الجمعيات والمؤسسات التعليمية والمستشفيات غير الهادفة للربح، وبعض المقار المخصصة للأغراض السياسية أو المهنية، والمسكن الخاص المستوفي لشروط الإعفاء، وبعض الوحدات التجارية والصناعية والإدارية والمهنية التي تقل قيمتها الإيجارية السنوية عن الحد المحدد، إضافة إلى حالات أخرى ينص عليها القانون.
ما سعر الضريبة العقارية في مصر؟
وفقاً للمعلومات الواردة في المصدر، يبلغ سعر الضريبة العقارية 10% من القيمة الإيجارية السنوية بعد خصم نسبة المصروفات المحددة حسب طبيعة العقار؛ إذ تبلغ نسبة الخصم المذكورة 30% للسكني و32% لغير السكني.
متى يتم تقديم إقرار الضرائب العقارية؟
في حالة الحصر الخمسي العام، يقدم المكلف الإقرار مرة واحدة كل خمس سنوات خلال النصف الثاني من السنة السابقة للحصر. أما العقار المستجد أو العقار الذي طرأت عليه إضافات أو تعديلات تؤثر على القيمة الإيجارية، فيقدم عنه الإقرار في موعد أقصاه نهاية شهر ديسمبر من السنة التي حدثت فيها المستجدات.
ماذا يحدث إذا انتهى سبب إعفاء العقار؟
إذا زال سبب الإعفاء، يجب على المكلف تقديم إقرار إلى المأمورية التي يقع العقار في دائرتها خلال 60 يوماً من تاريخ زوال سبب الإعفاء، لإعادة ربط العقار بالضريبة اعتباراً من أول يناير من السنة التالية لتاريخ زوال الإعفاء.
متى يمكن رفع الضريبة العقارية؟
يمكن رفع الضريبة في الحالات التي حددها القانون، ومنها أن يصبح العقار مستوفياً لشروط الإعفاء، أو تهدم العقار أو تخرب كلياً أو جزئياً بما يمنع الانتفاع به، أو أصبحت الأرض المستقلة عن العقارات المبنية غير مستغلة.
كيف أقدم طلب رفع الضريبة العقارية؟
يتقدم المكلف بطلب إلى جهة ربط وتحصيل الضريبة، مع سداد التأمين المحدد وتقديم ما يثبت سداد آخر قسط مستحق قبل بحث الطلب. ثم تنظر لجان الحصر والتقدير في الطلب وتقرر رفع الضريبة كلياً أو جزئياً إذا توافرت الشروط المطلوبة.
ماذا يحدث إذا عاد سبب فرض الضريبة؟
إذا زال السبب الذي أدى إلى رفع الضريبة، يجب على المكلف إخطار المأمورية خلال 60 يوماً من تاريخ زوال سبب الرفع. ويعاد ربط العقار بالضريبة التي كانت مفروضة قبل الرفع اعتباراً من أول السنة التالية لزوال السبب.
كيف أستعلم عن الضرائب العقارية؟
يمكن للمكلف الاستفسار عن الإجراءات وموقفه الضريبي من خلال الجهة المختصة، كما تتوفر خدمات إلكترونية مرتبطة بالضرائب العقارية من خلال التطبيق المخصص لذلك، والذي يتيح تقديم الإقرارات وسداد المديونيات وطلبات الإعفاء وبعض الخدمات الأخرى.
ما رقم الخط الساخن لمصلحة الضرائب العقارية؟
يمكن التواصل مع مركز خدمة العملاء على الرقم 17848 للاستفسارات المتعلقة بتقديم الإقرارات والإعفاءات والخدمات المرتبطة بالضرائب العقارية. ويعمل الخط الساخن يومياً من الساعة 10 صباحاً حتى 12 منتصف الليل طوال أيام الأسبوع.
أين توجد مأمورية الضرائب العقارية؟
توجد مأموريات الضرائب العقارية في مختلف أنحاء الجمهورية، وتتعامل كل مأمورية مع النطاق الجغرافي التابع لها. لذلك، لمعرفة المأمورية المختصة بعقار معين، يجب تحديد موقع العقار والرجوع إلى الجهة المختصة في نطاقه.
هل يمكن تقديم إقرار الضرائب العقارية من الموبايل؟
نعم، وفقاً للمعلومات المقدمة، يتيح تطبيق الضرائب العقارية المصرية تقديم الإقرارات الضريبية للعقارات إلكترونياً، إلى جانب خدمات مثل سداد المديونيات الضريبية والدفع تحت الحساب وتقديم طلبات الإعفاء للسكن الخاص.
ما أهمية تقديم الإقرار الضريبي؟
يساعد تقديم الإقرار على استكمال الإجراءات المطلوبة المتعلقة بالعقار، كما يتيح للمكلف التقدم بطلبات الإعفاء عندما تتوافر شروطها. وقد أعلنت مصلحة الضرائب العقارية، وفقاً للمعلومات الحديثة الواردة في المصدر، مد فترة تقديم الإقرارات حتى 30 سبتمبر 2026 لمن لم يتمكنوا من تقديمها.
أهم النصائح قبل تقديم إقرار الضرائب العقارية
قبل البدء في إجراءات إقرار الضرائب العقارية، من المهم مراجعة بيانات العقار والتأكد من صحة المعلومات المقدمة، خصوصاً في الحالات التي تتعلق بالإعفاء أو حدوث تغييرات على الوحدة.
ومن المفيد أيضاً:
- التأكد من تحديد العقار والمأمورية المختصة به.
- مراجعة ما إذا كان العقار خاضعاً للضريبة أو يدخل ضمن حالات عدم الخضوع.
- التحقق من توافر شروط الإعفاء إذا كان العقار مسكناً خاصاً.
- تجهيز البيانات المطلوبة للإقرار وبيان الثروة العقارية عند الحاجة.
- الاحتفاظ بما يثبت تقديم الإقرار أو سداد المستحقات.
- مراجعة أحدث القرارات والمواعيد قبل التقديم، خصوصاً في حالة وجود مد لفترة تقديم الإقرارات.
- التواصل مع مصلحة الضرائب العقارية عند وجود استفسار يتعلق بحالة قانونية أو ضريبية محددة.
الفرق بين الإعفاء من الضريبة ورفع الضريبة
قد يبدو مصطلحا الإعفاء من الضرائب العقارية ورفع الضريبة العقارية متشابهين، إلا أن لكل منهما حالة مختلفة.
الإعفاء يرتبط بتوافر شروط قانونية تجعل العقار أو الوحدة مستفيداً من الإعفاء المقرر، بينما رفع الضريبة يرتبط بحالات معينة مثل تهدم العقار أو تخربه بدرجة تمنع الانتفاع به أو عدم استغلال الأرض الفضاء.
كما أن زوال سبب الإعفاء أو سبب رفع الضريبة يترتب عليه إجراءات مختلفة لإعادة ربط العقار بالضريبة وفقاً للحالة.
ماذا تشمل منظومة الضرائب العقارية في مصر؟
تشير المعلومات الواردة في المصدر إلى أن نظام الضرائب العقارية يشمل:
- العقارات المبنية.
- الأراضي الزراعية.
- الملاهي.
وتتولى المصلحة مجموعة من المهام المرتبطة بالحصر والتقدير والربط والتحصيل، إضافة إلى أعمال المساحة والبيانات العقارية وبعض الرسوم والمستحقات الأخرى الداخلة ضمن اختصاصاتها.
اكتشف المزيد عن العقارات في مصر مع بَيوت
إذا كنت تخطط لشراء عقار جديد أو تبحث عن وحدة سكنية أو تجارية في مصر، يمكنك تصفح العقارات المتاحة على بَيوت مصر ومقارنة الخيارات في مختلف المناطق والمدن.
ومن خلال بَيوت، يمكنك استكشاف مجموعة متنوعة من العقارات والمشروعات السكنية، والتعرف على المناطق المختلفة قبل اتخاذ قرارك العقاري.
ابدأ البحث عن عقارك القادم مع بَيوت مصر.



 كمصدر مُفضّل على Google